In einer ersten Umfrage zur Direktvermarktung von PV-Kleinanlagen im August 2026 mit 53 Teilnehmern antworteten noch gut die Hälfte der Befragten (49 Prozent), dass sie sich in der Bewertung eines möglichen Einstiegs in die Direktvermarktung befänden. 17 Prozent planten den Einstieg, 13 Prozent wollten das Geschäftsfeld nicht besetzen, während sich gut ein Fünftel (21 Prozent) noch unsicher warten. Bei den grundsätzlich am Thema interessierten Unternehmen zeigte sich zugleich eine deutliche Offenheit für Kooperationen mit anderen Stadtwerken und spezialisierten Direktvermarktern.
Die Ergebnisse einer vertiefenden Befragung während eines Webinars Ende Oktober bestätigen den weiterhin hohen Bewertungsbedarf, zeigen aber zugleich konkretere Planungen. Von 35 sich einbringenden Unternehmen planen 36 Prozent ein konkretes Produkt, weitere 50 Prozent befinden sich noch in der Bewertung. „Bemerkenswert dabei ist, dass mehr als die Hälfte der befragten Unternehmen einen Markteintritt bis Ende 2027 anstrebt“, gibt Sascha Manikowski, Teamleiter Energiedienstleistungen bei der ASEW zu bedenken. „Weitere Unternehmen planen eine Einführung im Laufe des übernächsten Jahres. Nur etwa jedes fünfte Unternehmen verfügt noch über keinen konkreten Zeitplan. Betrachtet man beide Umfragen gemeinsam, zeigen die Ergebnisse, dass sich die Branche intensiv mit dem Aufbau tragfähiger Direktvermarktungsangebote beschäftigt.“
Kundenbindung wichtiger als kurzfristige Zusatzerlöse
Die wichtigste Motivation der Stadtwerke ist nicht der kurzfristige Aufbau zusätzlicher Vermarktungserlöse. Kundenbindung und die Vermeidung von Kundenverlusten vereinen zusammen 51 Prozent der Nennungen auf sich. Weitere 28 Prozent betrachten Direktvermarktung vor allem als Vorbereitung auf zukünftige Märkte. Lediglich 20 Prozent nennen die Erschließung neuer Erlöse als wichtigsten Treiber.
Auch die offenen Antworten unterstreichen die strategische Bedeutung der Kundenschnittstelle. Direktvermarktung wird vielfach als Bestandteil eines integrierten Angebots verstanden, das PV-Anlage, Speicher, Reststromlieferung, Energiedienstleistungen und Vermarktung miteinander verbindet. Stadtwerke wollen ihren Kundinnen und Kunden damit zunehmend ganzheitliche Energielösungen aus einer Hand anbieten.
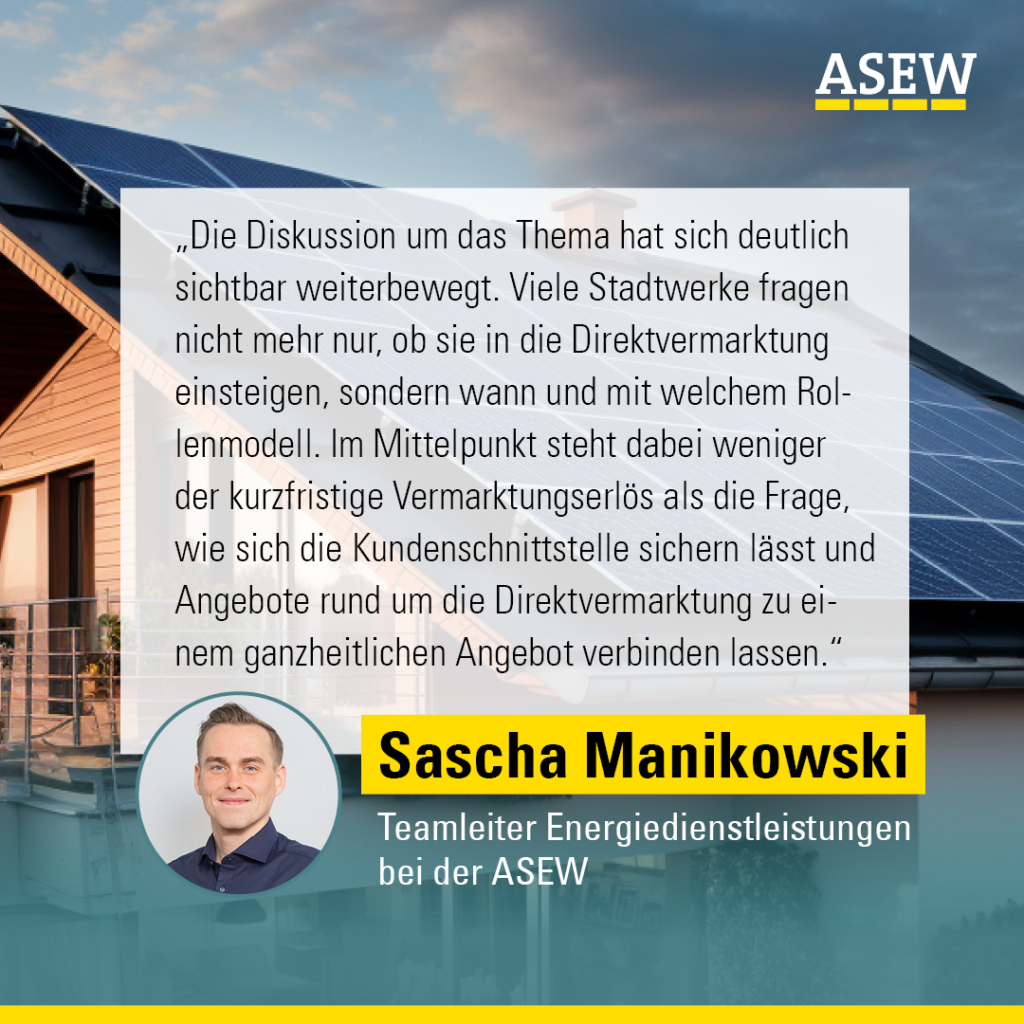
„Die Ergebnisse zeigen deutlich, dass sich die Diskussion um das Thema weiterbewegt hat“, ist Sascha Manikowski sicher. „Viele Stadtwerke fragen nicht mehr nur, ob sie in die Direktvermarktung einsteigen, sondern wann und mit welchem Rollenmodell. Im Mittelpunkt steht dabei weniger der kurzfristige Vermarktungserlös als die Frage, wie Stadtwerke die Kundenschnittstelle sichern und ihre Angebote rund um die Direktvermarktung zu einem ganzheitlichen Angebot verbinden können.“
Externe Wettbewerber erhöhen den Handlungsdruck
Diese Entwicklung wird auch aufgrund der allgemeinen Marktkonkurrenz getrieben, denn mehr als 88 Prozent der Befragten erwarten, dass externe Anbieter Marktanteile gewinnen, wenn Stadtwerke kein eigenes Angebot entwickeln. Über zwei Drittel (68 Prozent) stimmen zudem der Aussage zu, dass Stadtwerke künftig selbst Direktvermarktung anbieten müssen. Ebenso viele schreiben Home-Energy-Management-Systemen (HEMS) eine entscheidende Rolle bei der Steuerung der Stromflüsse zu. Mehr als die Hälfte (54 Prozent) erwarten zusätzlich eine stärkere Verschiebung des Marktes in Richtung Heimspeicher.
„Damit wird die Direktvermarktung zu einem wichtigen Baustein für die Weiterentwicklung des Heimsegments. Sie soll nicht isoliert betrachtet, sondern mit Speichern, dynamischen Tarifen und der intelligenten Steuerung von Erzeugung und Verbrauch verbunden werden.“ Bei den abgefragten Geschäftsmodellen erhalten die Direktvermarktung auf Basis von Day-Ahead-Preisen und die Kombination aus Direktvermarktung und dynamischem Stromtarif die höchste Priorität. An dritter Stelle steht eine Vergütung auf Basis des Marktwerts Solar.
Stadtwerke wollen die Kundenschnittstelle behalten
Die Befragung zeigt ein klares Rollenverständnis: Stadtwerke wollen vor allem die kundennahen Teile der Wertschöpfung selbst übernehmen. Von 28 antwortenden Unternehmen wollen 24 Vertrieb und Kundenmanagement im eigenen Haus behalten. Auch Kundenservice, Abrechnung und Forderungsmanagement sowie Teile des Messstellen- und Marktkommunikationsmanagements werden vielfach als eigene Aufgaben verstanden.
Für die Zusammenarbeit mit externen Partnern kommt dagegen insbesondere der Energiehandel infrage. 17 von 27 Befragten möchten Energiehandel und Bilanzkreismanagement durch einen Dritten abwickeln lassen. Elf Unternehmen nennen das Messstellen- und Marktkommunikationsmanagement, zehn das Energiemanagement und die Anlagensteuerung als mögliche externe Aufgaben. Sieben Befragte können sich vorstellen, das Abrechnungs- und Forderungsmanagement an einen Partner zu vergeben.
Damit zeichnet sich eine arbeitsteilige Struktur ab: Stadtwerke bleiben für die Kundinnen und Kunden sichtbare Anbieter und behalten die Verantwortung für Marke, Vertrieb und Kundenbeziehung. Spezialisierte Partner übernehmen je nach Modell den Energiehandel, das Bilanzkreismanagement und weitere technische beziehungsweise energiewirtschaftliche Prozesse. Neben der gezielten Auslagerung einzelner Aufgaben werden auch umfassendere Kooperations- und Whitelabel-Modelle geprüft.
Backend-Prozesse bremsen den Markthochlauf
Die bereits in der Befragung vom August hervorgehobenen wirtschaftlichen Herausforderungen werden durch die vertiefenden Ergebnisse bestätigt und konkretisiert. Die größten Hürden liegen nicht allein im Energiehandel, sondern insbesondere in den vor- und nachgelagerten Prozessen. Genannt werden vor allem Abrechnung und ERP-Integration, Messwesen, Marktkommunikation sowie die Verfügbarkeit zuverlässiger Mess- und Steuerungsdaten. Differenzen zwischen OEM-Messwerten des HEMS und regulatorisch geforderten MSCONS-Werten erschweren die zeitgenaue Steuerung. Hinzu kommen regulatorische Anforderungen und die Frage, ob die vergleichsweise geringen Erlöse kleiner Anlagen den operativen Aufwand tragen können.
Als wichtigste Kostentreiber gelten die Gebühren externer Dienstleister sowie die technische Systemintegration. Hinzu kommen zahlreiche kleine, teilweise manuelle Prozessschritte. Um Direktvermarktung im Massengeschäft wirtschaftlich anbieten zu können, braucht es deshalb standardisierter und automatisierter Prozesse sowie möglichst durchgängiger Systemlösungen.
Besonders deutlich wird die Lücke zwischen technischem Rollout und praktischer Nutzbarkeit: Über die Hälfte (53 Prozent) der Befragten berichten, dass intelligente Messsysteme bereits eingebaut werden. Nur knapp ein Drittel (32 Prozent) bestätigen jedoch, dass diese vom Verteilnetzbetreiber auch genutzt werden können. Steuerboxen werden bei gut einem Viertel (23 Prozent) der Teilnehmer bereits eingebaut, lediglich bei etwa acht Prozent können sie dagegen tatsächlich genutzt werden. Nur 4 Prozent bewerten die Anmeldung zur Direktvermarktung beim Verteilnetzbetreiber als standardisiert.
Kooperationen sollen skalierbare Lösungen ermöglichen
Um Stadtwerken Orientierung und konkrete Anknüpfungspunkte zu bieten, bietet die ASEW
am 1. Dezember ein weiteres Webinar an, bei dem sich potenziell geeignete Partner vorstellen können.
„Die neuerliche Umfrage zeigt, dass viele Stadtwerke die Herausforderungen der Direktvermarktung nicht im Alleingang lösen wollen“, ordnet Christoph Landeck, Abteilungsleiter EDL & Innovationen bei der ASEW, die Ergebnisse ein. „Genau hier setzen wir an. Wir sind überzeugt, dass Kooperationen ein entscheidender Erfolgsfaktor für die kommunale Energiewirtschaft sein werden. Unser primäres Ziel ist es, Stadtwerke mit Stadtwerken zusammenzubringen, Erfahrungen zu teilen und gemeinsam skalierbare Lösungen zu entwickeln. Dort wo Unterstützung von außen notwendig wird, wollen wir Brücken bauen. Denn die Energiewende vor Ort gelingt am besten, wenn kommunale Unternehmen ihre Stärken bündeln und voneinander lernen.“
Aus Sicht der ASEW werden die kommenden Jahre entscheidend sein. Die Umfrageergebnisse deuten auf einen erwarteten Markthochlauf ab 2027 hin. Damit die Direktvermarktung kleiner Photovoltaikanlagen zu einem tragfähigen Massenmarkt werden kann, braucht es ein koordiniertes Zusammenspiel von Energievertrieb, Messstellenbetrieb, Verteilnetzbetreibern und Vermarktungspartnern.
Stadtwerke können dabei eine zentrale Rolle einnehmen: Als lokale Energiewende-Möglichmacher verfügen sie über gewachsene Kundenbeziehungen und können die Direktvermarktung mit Stromlieferung, PV-Anlage, Speicher und weiteren Energiedienstleistungen verbinden. Die neuen Umfrageergebnisse zeigen zugleich, dass diese Rolle eine klare Aufgabenverteilung, geeignete Partner und skalierbare Prozesse voraussetzt.